Insolvenze in Italia nel 2025–2026: i dati e i nuovi rischi per le PMI
Insolvenze Italia 2025-2026: un trend che non si arresta. L’analisi che segue è proposta dal punto di vista della gestione del rischio e delle implicazioni assicurative per le PMI italiane. Allianz Trade, Atradius e Coface confermano tutte lo stesso quadro: il mercato italiano si avvia verso il quinto anno consecutivo di aumento delle procedure concorsuali, con circa 13.000 casi stimati nel 2025 e 13.400 nel 2026. Per una PMI che vende a credito, ogni insolvenza di un cliente è una perdita secca sul bilancio e un rischio concreto per la continuità operativa.
Come leggere questo approfondimento
Questo articolo elabora i dati di Allianz Trade, Atradius, Coface e Centro Studi Confindustria dal punto di vista della gestione del rischio e delle implicazioni assicurative. Le valutazioni macroeconomiche di dettaglio competono a specialisti del settore: il ruolo di Pico Adviser è supportare le PMI nella scelta della copertura credito più adeguata al proprio portafoglio clienti.
Insolvenze Italia 2025-2026 — in sintesi: Circa 13.000 casi di insolvenza aziendale nel 2025 (+35% sul 2024), 13.400 stimati nel 2026. I settori più colpiti sono commercio (21%), edilizia (19%), manifatturiero (16%) e ospitalità (9%). Al rischio strutturale si aggiunge nel 2026 la crisi dello Stretto di Hormuz, che espone circa 60 miliardi di euro di export italiano. Pico Adviser, broker indipendente dal 1991, affianca le PMI nell’analisi del portafoglio crediti e nella strutturazione dell’Assicurazione Credito Commerciale più adeguata.
Un trend che non si arresta: le insolvenze delle PMI italiane nel contesto globale
Le insolvenze Italia 2025-2026 confermano un trend che non si arresta. Dal 2022 le insolvenze aziendali crescono senza interruzione in quasi tutti i mercati avanzati. L’Italia non fa eccezione: dopo anni di livelli compressi dalle misure post-pandemia, il ritorno alla normalità si è rivelato più brusco del previsto. Allianz Trade, Atradius e Coface confermano tutte lo stesso quadro. Il mercato italiano si avvia così verso il quinto anno consecutivo di aumento delle procedure concorsuali.
Il contesto è reso più instabile da tre fattori simultanei: dazi commerciali, costo del credito ancora elevato e nuove tensioni geopolitiche sulle rotte energetiche globali. Per una PMI che vende a credito, ogni insolvenza di un cliente è una perdita secca sul bilancio, un freno alla liquidità e un rischio concreto per la continuità operativa.
I dati Allianz Trade: 13.000 casi nel 2025, livelli record nel 2026 di Insolvenze PMI
L’ultimo Insolvency Report di Allianz Trade fotografa un’Italia che ha raggiunto i livelli di insolvenza pre-pandemia. In alcuni settori li ha già superati. Nello specifico, le stime indicano circa 13.000 casi di insolvenza aziendale nel 2025, con un incremento del 35% rispetto al 2024. Tutti i principali settori contribuiscono all’aumento con variazioni a doppia cifra. Il commercio pesa per il 21% del dato complessivo. Seguono, nell’ordine, l’edilizia con il 19%, il manifatturiero con il 16% e l’ospitalità con il 9%.

Le proiezioni per il 2026, tuttavia, non segnalano un’inversione di tendenza. Allianz Trade stima circa 13.400 casi, con un ulteriore incremento del 3%. Un possibile miglioramento è atteso quindi solo a partire dal 2027. Le ragioni sono strutturali: crescita economica debole, condizioni di finanziamento ancora restrittive e fragilità settoriali che penalizzano in particolare le PMI ad alta intensità di capitale.
Insolvenze Italia 2025-2026 — La lettura di Atradius: normalizzazione o nuova fragilità strutturale?
Atradius legge il fenomeno italiano con una chiave interpretativa parzialmente diversa. Nel suo Insolvency Outlook di ottobre 2025, la compagnia inquadra la crescita come una normalizzazione dai livelli bassi del periodo Covid. In questo senso, l’aumento sarebbe atteso e fisiologico, non il segnale di una crisi sistemica.
Ciononostante, anche nella lettura di Atradius il 2026 non porta sollievo. La compagnia stima infatti un ulteriore incremento del 4% delle procedure concorsuali in Italia. L’incertezza generata dai dazi e dalla volatilità geopolitica ha già spinto al rialzo le previsioni rispetto all’outlook di aprile 2025. In definitiva, il dato che accomuna tutte le letture è chiaro: le PMI italiane operano con margini compressi e una resilienza finanziaria inferiore rispetto al periodo pre-2020.
Cosa dice Coface: il calo delle insolvenze PMI italiane nel 2026 è un segnale positivo?
Coface si distingue con una previsione in controtendenza. Per il 2026, la compagnia stima in Italia una riduzione delle insolvenze del 2% su base annua, mentre a livello globale prevede un aumento del 2,8%. Apparentemente una buona notizia. La realtà, però, è più complessa.
Il calo atteso, infatti, non riflette un miglioramento strutturale della solidità delle imprese. È piuttosto il risultato della riduzione del numero di imprese attive, legato a dinamiche demografiche e a recenti riforme legislative. Le imprese italiane continuano inoltre a operare con liquidità compressa e margini ridotti. La maggiore prudenza del sistema bancario, di conseguenza, rende più rischioso affidarsi al credito di terzi. Basta un imprevisto nei tempi di incasso per mettere sotto stress l’operatività. Il 2026 si configura pertanto come un anno di stabilizzazione precaria, non di reale miglioramento.
Il fattore Hormuz: il nuovo rischio geopolitico per le PMI esportatrici
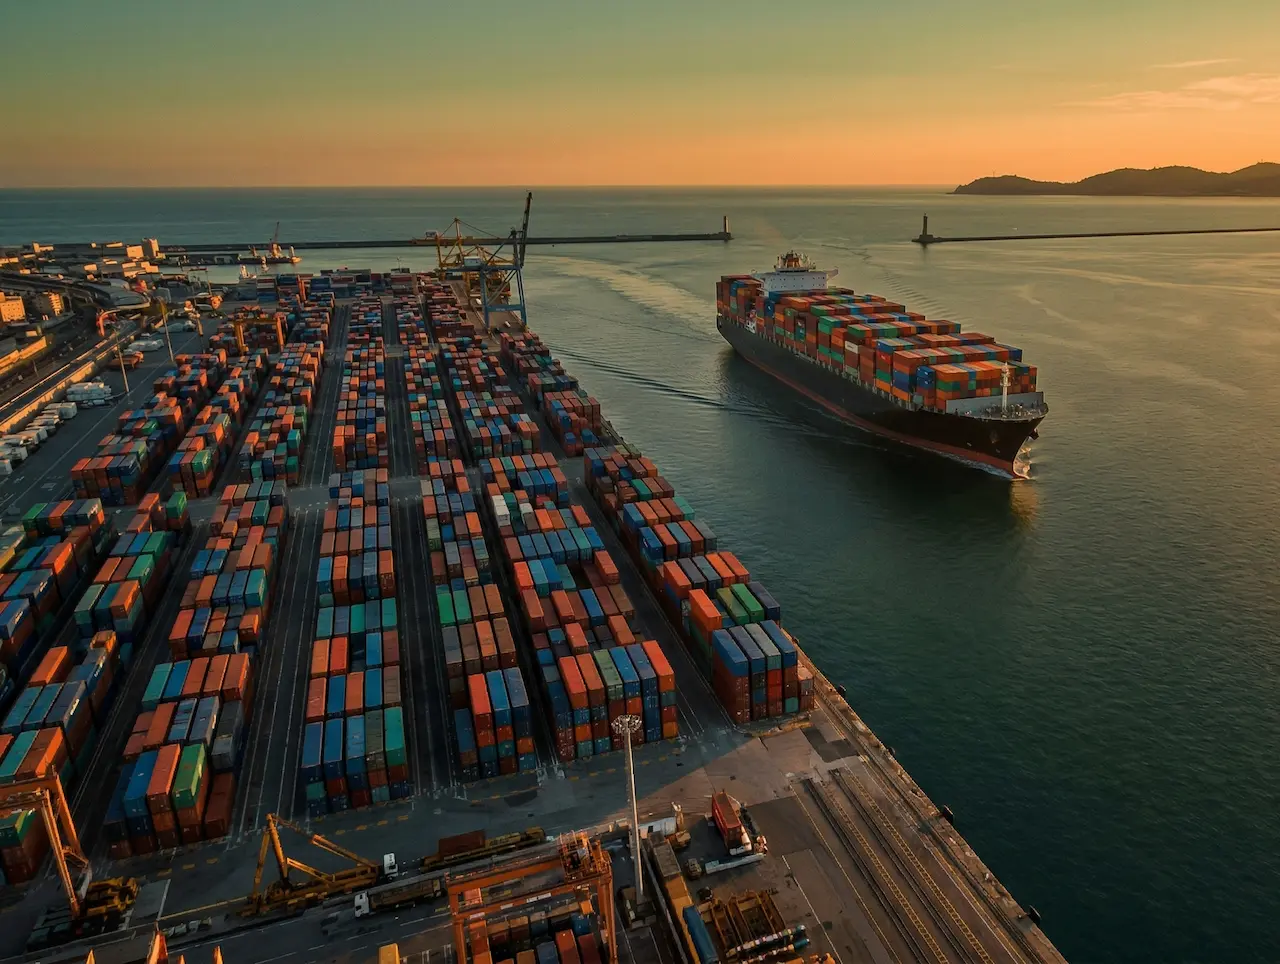
Alle cause strutturali si aggiunge nel 2026 un fattore di instabilità inedito: la crisi dello Stretto di Hormuz. Attraverso questo corridoio di cinquanta chilometri transita circa un quinto del petrolio mondiale e un terzo del gas naturale liquefatto globale. Le tensioni nell’area stanno producendo effetti immediati sulle catene logistiche internazionali. Di conseguenza, centinaia di navi sono state dirottate verso rotte alternative e i tempi di percorrenza si sono allungati di dieci-quindici giorni.
L’esposizione italiana: export ed energia
Per l’Italia, in particolare, l’esposizione è significativa. Le esportazioni italiane verso il Medio Oriente valgono circa 28 miliardi di euro l’anno. A questi si aggiungono 20-30 miliardi di export che transitano per Hormuz verso l’Estremo Oriente: in totale, circa 60 miliardi di euro di made in Italy sono esposti alle tensioni nell’area. Sul fronte energetico, l’Italia è il secondo importatore europeo dall’area del Golfo, con 7,6 miliardi di euro di importazioni annue.
Secondo le simulazioni del Centro Studi Confindustria, uno scenario di conflitto prolungato porterebbe a una contrazione dei fatturati reali delle imprese italiane del -0,2% nel 2026 e del -0,9% nel 2027. Si tratta di un rischio che si somma — non si sostituisce — alle fragilità già esistenti sul fronte del Rischio Credito Commerciale.
Cosa significa tutto questo per le PMI italiane
Il quadro complessivo delle insolvenze Italia 2025-2026 indica tre vulnerabilità che si alimentano a vicenda. La prima è la crescita strutturale delle insolvenze: aumenta la probabilità che un cliente diventi insolvente prima di saldare le proprie fatture. La seconda è la compressione della liquidità: riduce la capacità delle PMI di assorbire una perdita su crediti senza conseguenze operative. La terza, infine, è l’instabilità geopolitica: aggiunge imprevedibilità alle catene di fornitura e ai mercati di sbocco esteri.
Il ruolo della polizza credito in uno scenario di rischio elevato
In questo contesto la Polizza Credito Commerciale smette di essere uno strumento meramente difensivo e diventa un abilitatore operativo. Permette di concedere dilazioni di pagamento competitive anche su clienti nuovi o mercati poco conosciuti. Migliora l’accesso al credito bancario grazie alla solidità dei crediti assicurati. Trasforma così una perdita potenzialmente devastante in un costo prevedibile e gestibile.
La situazione evolve rapidamente: aggiorneremo questo articolo al ritmo dei nuovi report delle compagnie di credito. Per un approfondimento sui dati più recenti di Allianz Trade, leggi il nostro articolo sulle Allianz insolvenze 2026 e i rischi per le PMI. Per approfondire il funzionamento della polizza credito e il ruolo del broker specializzato, leggi la nostra guida completa: Assicurazione Credito Commerciale per PMI. Dal 1991 affianchiamo PMI italiane nella valutazione del rischio di credito e nella selezione delle coperture più adeguate: scopri perché affidarsi a Pico Adviser per la gestione del rischio credito.
Vuoi sapere se il tuo portafoglio crediti è adeguatamente protetto nell’attuale scenario di mercato?
Compila il modulo Contattaci 
Una nota sulla nostra selezione editoriale
Pubblichiamo articoli basati su analisi, studi di mercato e soluzioni assicurative proposti dalle principali compagnie del settore. Lo facciamo perché riteniamo che queste informazioni possano essere utili ad imprenditori e professionisti che ci seguono: a volte si tratta di un report o di un’analisi economica, altre volte di un prodotto o di un tipo di copertura specifica che potrebbe rispondere a un’esigenza concreta. La pubblicazione di questi contenuti non implica alcun rapporto preferenziale tra noi e la fonte citata. Ogni articolo riporta infatti il link alla fonte originale perché il nostro unico interesse è che tu abbia le informazioni giuste per fare scelte consapevoli: puoi approfondire direttamente con la fonte o contattarci per un confronto.
FAQ – Insolvenze Italia 2025-2026 e rischio credito per le PMI
Quante insolvenze aziendali sono previste in Italia nel 2025 e nel 2026?
Secondo Allianz Trade, le insolvenze aziendali in Italia raggiungono circa 13.000 casi nel 2025, con un incremento del 35% rispetto al 2024, e sono stimate a 13.400 nel 2026 (+3%). Un possibile miglioramento è atteso solo a partire dal 2027. Atradius stima per il 2026 un ulteriore incremento del 4%, mentre Coface prevede un calo del 2% legato non a un miglioramento strutturale ma alla riduzione del numero di imprese attive.
È il quinto anno consecutivo di aumento delle procedure concorsuali. Le ragioni sono strutturali: crescita economica debole, condizioni di finanziamento ancora restrittive e fragilità settoriali che penalizzano in particolare le PMI ad alta intensità di capitale. Per una PMI che vende a credito, ogni insolvenza di un cliente è una perdita secca sul bilancio e un rischio concreto per la continuità operativa.
Compila il modulo Contattaci
Quali settori italiani sono più colpiti dalle insolvenze nel 2025?
Secondo l’Insolvency Report di Allianz Trade, tutti i principali settori contribuiscono all’aumento con variazioni a doppia cifra. Il commercio pesa per il 21% del dato complessivo, seguito dall’edilizia con il 19%, dal manifatturiero con il 16% e dall’ospitalità con il 9%.
Per le PMI italiane questo dato è rilevante anche indirettamente: molte aziende hanno fornitori o clienti in questi settori, anche senza operarvi direttamente. L’insolvenza di un cliente grande può generare un effetto domino lungo tutta la filiera. Il rischio non si limita ai mercati esteri: il mercato italiano mostra segnali di stress crescente che coinvolgono l’intera catena del valore.
Compila il modulo Contattaci
Le previsioni di Allianz Trade, Atradius e Coface sulle insolvenze 2026 concordano?
Le tre compagnie leggono il fenomeno con chiavi interpretative parzialmente diverse ma convergono su un punto fondamentale. Allianz Trade stima un aumento del 3% in Italia nel 2026. Atradius prevede un incremento del 4%, inquadrando la crescita come normalizzazione post-Covid non priva di rischi strutturali. Coface stima invece un calo del 2% — non per miglioramento della solidità delle imprese, ma per riduzione del numero di aziende attive.
Il dato che accomuna tutte le letture è che le PMI italiane operano con margini compressi e resilienza finanziaria ridotta rispetto al periodo pre-2020. Le condizioni di liquidità restano difficili indipendentemente dall’andamento del numero assoluto di procedure concorsuali. Confrontare le previsioni di più compagnie specializzate è esattamente il lavoro che Pico Adviser fa per le PMI clienti prima di strutturare qualsiasi copertura credito.
Compila il modulo Contattaci
Cos’è il rischio Hormuz e come colpisce le PMI italiane esportatrici?
La crisi dello Stretto di Hormuz riguarda un corridoio attraverso cui transita circa un quinto del petrolio mondiale e un terzo del gas naturale liquefatto globale. Per l’Italia, circa 60 miliardi di euro di export sono esposti alle tensioni nell’area: 28 miliardi verso il Medio Oriente e 20-30 miliardi che transitano per Hormuz verso l’Estremo Oriente. Sul fronte energetico, l’Italia importa dall’area del Golfo per 7,6 miliardi di euro l’anno ed è il secondo importatore europeo dall’area.
Secondo il Centro Studi Confindustria, uno scenario di conflitto prolungato porterebbe a una contrazione dei fatturati reali delle imprese italiane del -0,2% nel 2026 e del -0,9% nel 2027. Le tensioni nell’area hanno già dirottato centinaia di navi verso rotte alternative, allungando i tempi di percorrenza di dieci-quindici giorni e aumentando i costi logistici. Si tratta di un rischio che si somma — non si sostituisce — alle fragilità già esistenti sul fronte del rischio credito commerciale.
Compila il modulo Contattaci
Come protegge le PMI la Polizza Credito Commerciale in uno scenario di insolvenze crescenti?
In uno scenario di insolvenze crescenti, la Polizza Credito Commerciale smette di essere uno strumento meramente difensivo e diventa un abilitatore operativo. Permette di concedere dilazioni di pagamento competitive anche su clienti nuovi o mercati poco conosciuti. Migliora l’accesso al credito bancario grazie alla solidità dei crediti assicurati. Trasforma una perdita potenzialmente devastante in un costo prevedibile e gestibile.
Pico Adviser, broker indipendente attivo dal 1991, affianca le PMI italiane nell’analisi del portafoglio crediti e nella selezione della copertura più adeguata — coordinando le proposte di più compagnie specializzate (Allianz Trade, Atradius, Coface e altri) per individuare la soluzione più coerente con il profilo di rischio reale dell’azienda.
Compila il modulo Contattaci


Ultimi Articoli
-
 Nove Eventi Annullati in Sei Settimane: il Maltempo che ha Fermato l’Estate 2026
-
Gestione Unitaria dei Rischi: Perché Non Frammentare le Coperture
-
Annullamento Eventi per Ordine Pubblico: rischi e polizze per organizzatori
-
Assicurazione credito commerciale: quando conviene davvero per una PMI
-
Come valutare l’affidabilità di un cliente ed evitare insolvenze
-
Sollecitare pagamento cliente: come gestire i ritardi senza aumentare il rischio


